Passerelle de paiement mobile money : c'est quoi, FedaPay ou KkiaPay, et comment l'intégrer à votre site
G. CHRIST
Publié le 28 octobre 2026
Une cliente vous écrit sur WhatsApp : « Je prends la robe bleue, je vous envoie l'argent comment ? » Vous lui donnez votre numéro MTN. Elle envoie. Vous vérifiez votre téléphone, vous faites une capture, vous notez la commande dans un cahier ou un fichier Excel. Ça marche, tant que vous avez cinq commandes par semaine. À cinquante, vous passez vos soirées à rapprocher des SMS de transfert avec des noms de clients, et un jour quelqu'un vous envoie une fausse capture d'écran.
C'est exactement le problème qu'une passerelle de paiement mobile money résout. Elle permet à vos clients de payer directement sur votre site, avec MTN MoMo, Moov Money, Celtiis Cash ou une carte bancaire, et à votre site de savoir automatiquement, sans intervention humaine, que le paiement est bien arrivé.
Chez Guelichweb, nous intégrons des paiements en ligne sur des sites d'entreprises, de boutiques et d'organisations au Bénin. Les mêmes questions reviennent à chaque fois : c'est quoi exactement, FedaPay ou KkiaPay, combien ça coûte vraiment, quels documents faut-il, et qu'est-ce qui peut mal tourner ? Voici nos réponses, avec les chiffres officiels relevés le 28 octobre 2026.
Passerelle de paiement mobile money : c'est quoi ?
Une passerelle de paiement (on dit aussi agrégateur de paiement) est un service qui se place entre votre site et les opérateurs de paiement. D'un côté, elle a signé des accords avec MTN, Moov, Celtiis, les réseaux de cartes Visa et Mastercard, parfois des banques. De l'autre, elle vous donne un seul outil à brancher sur votre site : un bouton, un lien ou une API.
Sans passerelle, vous devriez négocier avec chaque opérateur séparément, développer une intégration par opérateur et gérer vous-même la sécurité. Personne ne fait ça pour une boutique ou une ONG. Avec une passerelle, vous ouvrez un compte marchand, vous intégrez un seul module, et vos clients voient la liste des moyens de paiement disponibles au moment de payer.
La passerelle fait trois choses essentielles :
- Elle encaisse : le client valide le paiement sur son téléphone, l'argent arrive sur votre compte marchand.
- Elle informe votre site : votre site reçoit une notification automatique (un webhook) qui dit « transaction approuvée » ou « transaction refusée ».
- Elle vous reverse les fonds : vous retirez l'argent vers votre compte mobile money ou votre compte bancaire, selon les conditions de la passerelle.
La différence avec un simple numéro mobile money affiché sur votre site est énorme. Avec un numéro, c'est vous qui vérifiez. Avec une passerelle, c'est le système qui vérifie, et votre site peut confirmer la commande, envoyer le reçu et mettre à jour le stock tout seul.
Pourquoi c'est devenu incontournable en Afrique de l'Ouest
Le mobile money n'est plus une option parmi d'autres. Selon le rapport 2025 de la GSMA sur l'état de l'industrie, le monde comptait en 2024 plus de 2,1 milliards de comptes mobile money enregistrés, dont plus de 1,1 milliard en Afrique subsaharienne, et 514 millions de comptes actifs chaque mois dans le monde (communiqué officiel de la GSMA).
Au Bénin, la plupart de vos clients n'ont pas de carte bancaire utilisable en ligne, mais presque tous ont un compte MoMo ou Moov Money. Un site qui n'accepte que la carte bancaire, ou qui renvoie vers un virement, perd une bonne partie de ses acheteurs au moment précis où ils voulaient payer. Notre position est simple : si vous vendez en ligne au Bénin ou en zone UEMOA, le mobile money doit être le moyen de paiement par défaut, et la carte un complément.
C'est vrai pour une boutique, mais aussi pour une ONG qui collecte des dons, une école qui encaisse des frais d'inscription, un organisateur d'événements qui vend des billets ou un cabinet qui fait payer des consultations. Nous en parlions déjà dans notre guide pour créer une boutique en ligne au Bénin et dans notre article sur ce que doit contenir le site d'une ONG.
Comment fonctionne un paiement mobile money sur un site, étape par étape
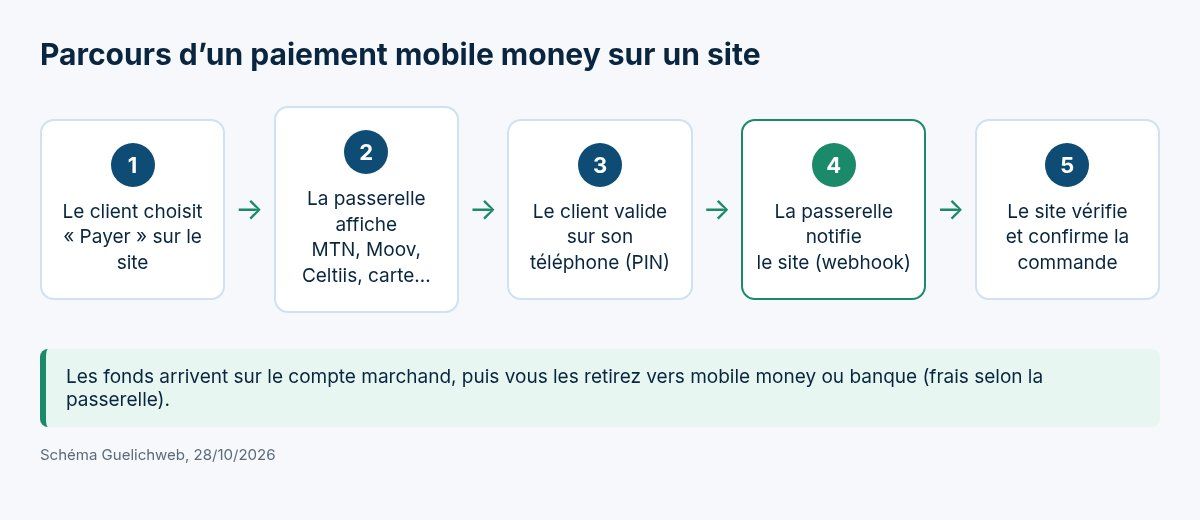
Schéma Guelichweb : le parcours type d'un paiement mobile money via une passerelle.
- Le client remplit son panier ou un formulaire de don, puis clique sur « Payer ».
- Une fenêtre de paiement de la passerelle s'ouvre. Le client choisit son opérateur (MTN, Moov, Celtiis…) ou la carte, et saisit son numéro.
- Il reçoit une demande de confirmation sur son téléphone et la valide avec son code PIN. C'est lui qui autorise, jamais vous.
- La passerelle envoie à votre site une notification serveur à serveur (le webhook) : approuvé, refusé ou annulé.
- Votre site vérifie cette notification, marque la commande comme payée, envoie le reçu au client et prévient votre équipe.
L'étape 4 est celle que beaucoup d'intégrations bâclées oublient. Si votre site considère une commande comme payée simplement parce que le client est revenu sur la page « merci », vous vous exposez à des commandes validées sans argent reçu. La documentation de FedaPay sur les webhooks liste les événements à écouter (transaction créée, approuvée, refusée, annulée, transférée…), et celle de KkiaPay prévoit une clé secrète pour vérifier que la notification vient bien de la passerelle. Si le mot webhook vous est étranger, notre article sur ce qu'est une API pose les bases.
FedaPay ou KkiaPay : les deux noms qui reviennent au Bénin
Logo officiel de FedaPay et logo officiel de KkiaPay, tels qu'affichés sur leurs sites le 28/10/2026.
Quand une entreprise béninoise cherche à encaisser en ligne, la question « FedaPay ou KkiaPay ? » arrive presque toujours en premier. Ce sont deux acteurs très implantés au Bénin, présents dans plusieurs pays de la zone UEMOA, et qui affichent tous les deux sur leur page d'accueil un agrément d'établissement de paiement délivré par la BCEAO. Ils font le même métier, mais leurs grilles tarifaires sont construites différemment, et c'est là que le choix se joue.
Une précaution avant les chiffres : les tarifs ci-dessous sont ceux affichés sur les pages officielles le 28 octobre 2026, pour le Bénin. Ils changent. Vérifiez toujours la page tarifs avant de signer, et demandez une confirmation écrite si votre volume justifie une négociation.
FedaPay : pas d'abonnement, une commission par transaction
La page tarifs de FedaPay résume sa logique en une phrase : pas de frais tant que vous ne recevez pas de paiement. Il n'y a pas d'abonnement mensuel. Pour le Bénin, la commission à l'encaissement est de :
- 1,80 % pour MTN, Moov et Celtiis ;
- 4,00 % pour BMO et Coris Money ;
- 3,60 % pour les cartes Visa et Mastercard.
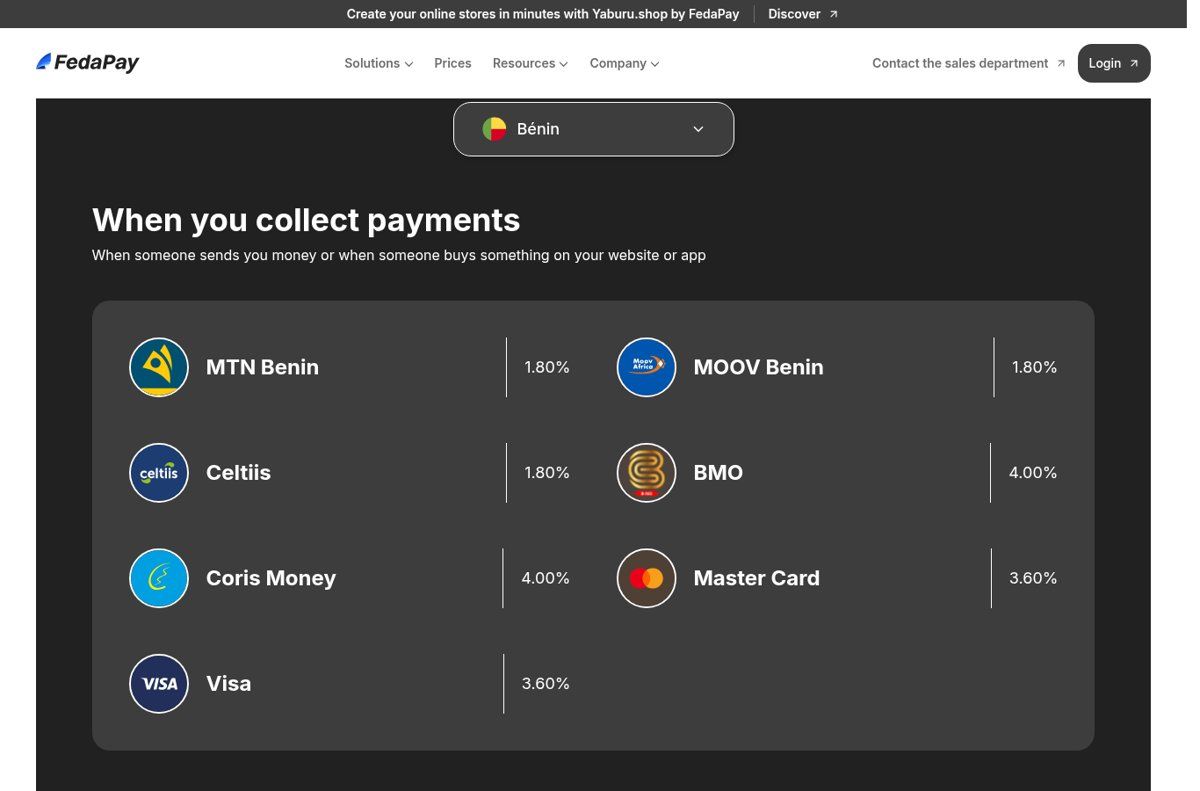
Source : page tarifs de FedaPay (fedapay.com/pricing), onglet Bénin, capture du 28/10/2026.
Côté retrait, la même page indique un retrait gratuit vers mobile money (des frais inter-réseaux peuvent s'appliquer) et 3 500 XOF pour un retrait vers un compte bancaire. Les envois d'argent vers des tiers (paiements sortants, sur demande) sont facturés par tranche, de 150 XOF jusqu'à 10 000 XOF envoyés à 2 500 XOF au-delà de 500 000 XOF. La page des plugins précise aussi que les fonds peuvent être transférés vers mobile money ou un compte bancaire après 3 jours.
KkiaPay : des formules mensuelles, des frais souvent portés par le client
KkiaPay fonctionne avec des formules. Pour le Bénin, la page tarifs affiche quatre offres sans droit d'entrée : TPE, Appli mobile, Intégration et Push Up. Celle qui concerne un site web est la formule Intégration :
- abonnement de 9 900 FCFA HT par mois, premier mois gratuit ;
- mobile money : 1,5 %, supportés par le client ;
- carte bancaire : 2,1 % pour les cartes UEMOA et 3 % hors UEMOA, supportés par le client ;
- liens de paiement kkiapay Direct à 100 FCFA par lien, intégration de menu USSD et un expert dédié, selon la même page.
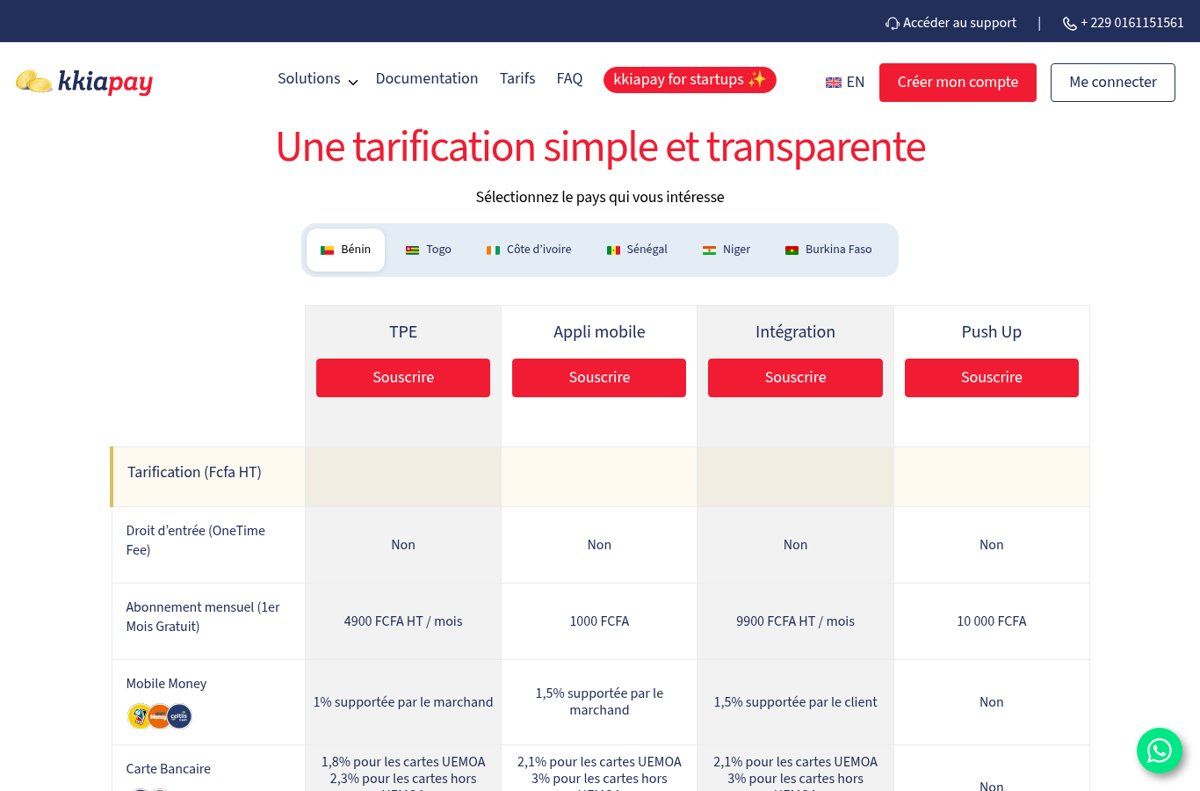
Source : page tarifs de KkiaPay (kkiapay.me/tarifs), onglet Bénin, capture du 28/10/2026.
La documentation sur les frais confirme que, par défaut, les frais sont payés par le client, mais que le marchand peut choisir de les prendre à sa charge. Elle indique aussi un reversement vers un compte bancaire à 7 000 FCFA, quel que soit le montant. Autre point fort mis en avant par KkiaPay : on peut encaisser « avec ou sans site internet », grâce aux liens de paiement kkiapay Direct partageables sur WhatsApp ou Facebook.
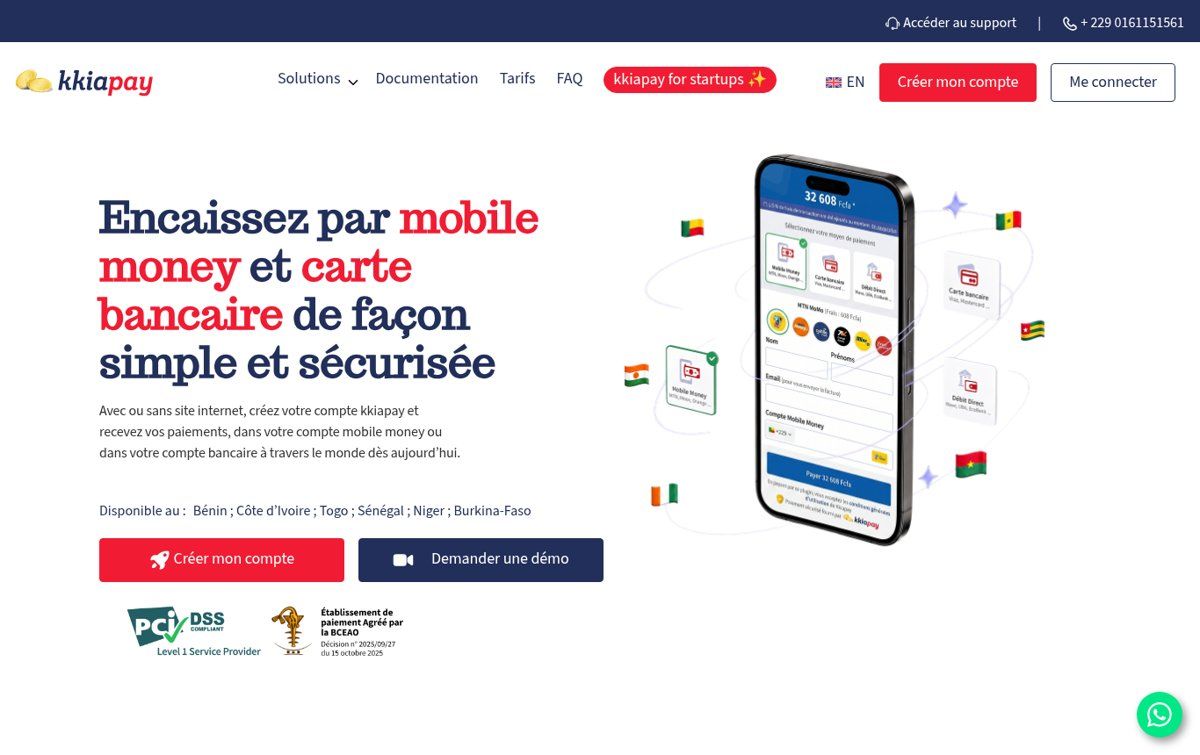
Source : page d'accueil de KkiaPay (kkiapay.me), capture du 28/10/2026.
Les différences qui comptent vraiment
- Le modèle de prix. FedaPay ne facture rien sans vente, ce qui convient à une activité qui démarre ou irrégulière. KkiaPay demande un abonnement mensuel pour la formule Intégration, compensé par un taux mobile money plus bas.
- Qui paie les frais. Chez KkiaPay, le client paie les frais par défaut. C'est confortable pour votre marge, mais un client qui voit son montant augmenter au dernier moment peut hésiter. Chez FedaPay, la commission est déduite de ce que vous recevez.
- Le retrait vers la banque. 3 500 XOF chez FedaPay, 7 000 FCFA chez KkiaPay selon leurs pages respectives. Si vous retirez souvent de petites sommes vers la banque, ça pèse ; si vous retirez vers mobile money, beaucoup moins.
- Les opérateurs. FedaPay liste aussi BMO et Coris Money au Bénin, à 4 %. Si une partie de votre clientèle utilise ces services, c'est un argument.
- Les pays. KkiaPay affiche le Bénin, la Côte d'Ivoire, le Togo, le Sénégal, le Niger et le Burkina Faso. FedaPay parle de la zone UEMOA. Si vous vendez dans plusieurs pays, vérifiez pays par pays les opérateurs et les tarifs.
Et les autres passerelles ?
FedaPay et KkiaPay ne sont pas seuls. CinetPay, très présent en Côte d'Ivoire, et PayDunya, né au Sénégal, couvrent aussi plusieurs pays d'Afrique de l'Ouest. Pour une entreprise basée au Sénégal ou en Côte d'Ivoire, ils méritent une comparaison sérieuse. Pour une structure qui vend d'abord au Bénin, nous commençons généralement par comparer FedaPay et KkiaPay, parce que ce sont eux qui couvrent le plus directement les opérateurs béninois. Ce n'est pas un classement : c'est un point de départ.
Combien ça coûte vraiment : faites le calcul avec votre panier
Un pourcentage ne veut rien dire tant qu'on ne l'applique pas à son propre cas. Prenons un exemple purement illustratif, avec les tarifs affichés le 28/10/2026 : une boutique qui réalise 100 ventes par mois à 25 000 FCFA, toutes payées par MTN ou Moov, soit 2 500 000 FCFA encaissés.
- Avec FedaPay : 1,80 % de 2 500 000 FCFA, soit 45 000 FCFA de commissions par mois, sans abonnement. Le retrait vers mobile money est indiqué comme gratuit (hors frais inter-réseaux éventuels).
- Avec KkiaPay, formule Intégration : 9 900 FCFA HT d'abonnement pour vous. Les 1,5 % de frais mobile money, soit 375 FCFA par vente de 25 000 FCFA, sont par défaut payés par vos clients. Si vous choisissez de les prendre à votre charge, cela représente 37 500 FCFA, plus l'abonnement.
Avec 10 ventes par mois au lieu de 100, la logique s'inverse : 4 500 FCFA de commissions chez FedaPay, contre un abonnement fixe de 9 900 FCFA HT chez KkiaPay. Le bon choix dépend de votre volume, de votre panier moyen et de votre politique sur les frais, pas d'une réputation.
Ajoutez à ce calcul ce que vous coûte la situation actuelle : le temps passé à vérifier les transferts, les erreurs de saisie, les commandes perdues parce qu'un client n'a pas voulu envoyer de l'argent à un numéro personnel. Ce coût-là ne figure sur aucune grille tarifaire, mais il est bien réel.
Les trois façons d'intégrer le paiement à votre site
1. Le lien de paiement : rapide, sans développement
Vous créez un lien dans votre tableau de bord et vous l'envoyez au client, par WhatsApp, e-mail ou SMS. C'est idéal pour tester, pour vendre des prestations sur devis ou pour une page de dons simple. La limite : rien n'est automatisé côté site, il faut rapprocher les paiements à la main. Chez FedaPay, l'ancienne documentation précise d'ailleurs qu'un lien de paiement est valable 24 heures et ne sert qu'une fois.
2. Le plugin : pour WordPress, WooCommerce, PrestaShop
Si votre site tourne sur un CMS, un plugin officiel fait l'essentiel du travail. FedaPay propose des plugins pour WooCommerce, PrestaShop, Odoo, OpenCart, Bubble et GiveWP (pour les dons) ; KkiaPay en propose pour WooCommerce, PrestaShop, WordPress et Give, entre autres. C'est souvent la meilleure option pour une boutique WordPress : voir notre article WordPress, c'est quoi et quand le choisir.
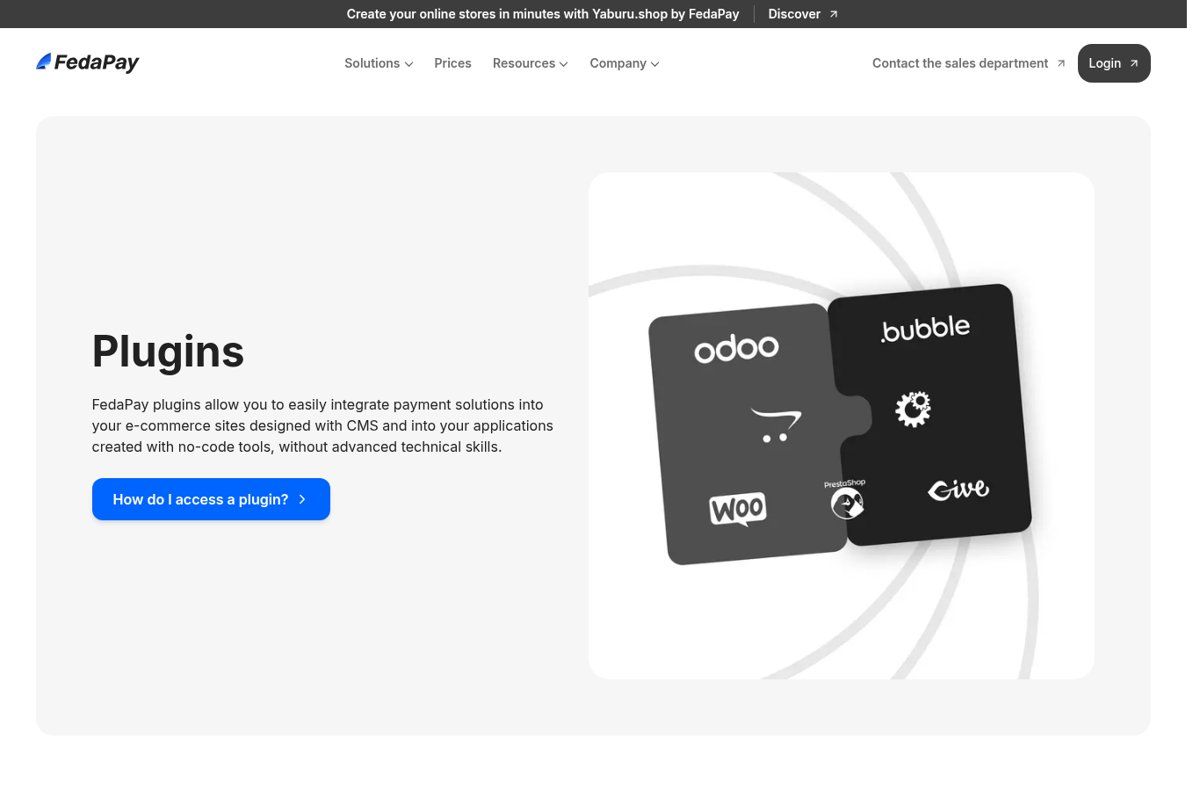
Source : page Plugins de FedaPay (fedapay.com/plugins), capture du 28/10/2026.
3. Le widget ou l'API : pour un site sur mesure ou une application
Pour un site développé sur mesure (Next.js, Laravel, une application mobile…), on intègre le bouton de paiement de la passerelle avec quelques lignes de JavaScript (Checkout.js chez FedaPay, widget et SDK chez KkiaPay), puis on code côté serveur la réception du webhook et la vérification de la transaction. C'est plus de travail, mais c'est la seule façon d'avoir un parcours entièrement maîtrisé : facture générée automatiquement, accès à un espace membre débloqué, ticket envoyé par WhatsApp, écriture dans votre CRM.
Les deux passerelles fournissent un mode test (sandbox) avec des clés séparées. Utilisez-le. Aucune intégration ne devrait passer en production sans avoir simulé un paiement réussi, un paiement refusé et un paiement abandonné.
Les documents à préparer pour ouvrir un compte marchand
C'est l'étape que les entreprises sous-estiment le plus. Une passerelle de paiement est un acteur régulé : elle doit savoir qui vous êtes avant de vous laisser encaisser. Selon la documentation FedaPay sur les types de comptes, on retrouve notamment :
- Compte entreprise : RCCM, IFU et pièce d'identité du représentant, sans limite de transactions.
- Compte ONG : récépissé de déclaration, numéro d'enregistrement et pièce d'identité, également sans limite.
- Travailleur indépendant : IFU et pièce d'identité, avec des limites (10 transactions par semaine, entre 100 et 300 000 XOF par transaction).
- Institution publique : un compte gouvernemental validé directement par FedaPay.
Chez KkiaPay, le compte fonctionne en mode test par défaut ; pour l'activer, il faut renseigner ses informations personnelles et celles de l'entreprise, puis téléverser les documents administratifs scannés.
FedaPay publie même la liste des motifs de rejet les plus fréquents, et elle est instructive : adresse trop vague, description d'activité imprécise, signature non conforme, capital incohérent avec le RCCM, pièce d'identité invalide, IFU erroné, ou adresse du site qui n'est pas une URL complète. Préparez ces éléments avant de commencer l'intégration technique : un compte non validé bloque tout le projet, même si le code est prêt.
Les erreurs que nous voyons le plus souvent
- Confirmer la commande sur la page de retour au lieu d'attendre le webhook. C'est la porte ouverte aux commandes non payées marquées comme payées.
- Laisser les clés de test en production, ou pire, exposer la clé secrète dans le code JavaScript visible par tous. Seule la clé publique doit être côté navigateur.
- Un site sans HTTPS. Aucun client ne devrait saisir un numéro de paiement sur une page non sécurisée. Voir notre explication sur le certificat SSL.
- Ne pas annoncer les frais. Si le client paie les frais, dites-le avant qu'il clique. Un montant qui change sans explication fait fuir.
- Oublier l'après-paiement : pas de reçu, pas de message de confirmation, pas d'alerte à l'équipe. Le client paie, puis il s'inquiète.
- Ignorer les remboursements et les litiges. Décidez à l'avance qui rembourse, comment et dans quel délai.
- Ouvrir le compte au nom d'une personne plutôt que de la structure. Quand cette personne part, l'entreprise perd l'accès à ses encaissements.
Notre avis : comment choisir sans se tromper
Nous n'avons pas de passerelle préférée par principe, et nous nous méfions de ceux qui en ont une pour tout le monde. Voici la règle que nous appliquons quand nous conseillons une structure :
- Vous démarrez, ou vos ventes sont irrégulières : une formule sans abonnement limite le risque. Vous ne payez que si vous vendez.
- Vous avez un volume régulier et important en mobile money : faites le calcul abonnement plus taux réduit, avec vos chiffres réels des trois derniers mois.
- Vous collectez des dons : regardez les plugins de dons (GiveWP, Give) et le type de compte ONG. Le donateur ne doit pas avoir l'impression de payer des frais en plus de son don, sauf choix assumé.
- Vous vendez sans site, surtout via WhatsApp : commencez par les liens de paiement, puis passez à une intégration complète quand le volume le justifie. Notre article sur l'API WhatsApp Business montre comment aller plus loin.
- Vous voulez automatiser l'après-vente : choisissez la passerelle dont les webhooks et la documentation conviennent à votre outil, et reliez-la à vos process. Notre guide sur l'automatisation des tâches donne des exemples concrets.
Une dernière conviction : rien ne vous oblige à choisir une seule passerelle pour toujours. Une intégration propre, bien séparée du reste du site, permet de changer de prestataire si les tarifs ou le service évoluent. C'est aussi pour ça que nous déconseillons les bricolages qui mélangent le code de paiement partout dans le site.
Questions fréquentes
Quelle est la différence entre une passerelle de paiement et un compte mobile money ?
Un compte mobile money personnel ou marchand reçoit des transferts, mais ne parle pas à votre site. La passerelle, elle, encaisse le paiement et prévient automatiquement votre site que la transaction est approuvée, ce qui permet de confirmer la commande sans vérification manuelle.
FedaPay ou KkiaPay : lequel est le moins cher ?
Cela dépend de votre volume. Au 28/10/2026, FedaPay affiche 1,80 % sur MTN, Moov et Celtiis sans abonnement ; KkiaPay affiche pour la formule Intégration 9 900 FCFA HT par mois et 1,5 % sur le mobile money, payés par le client par défaut. Avec peu de ventes, l'absence d'abonnement est souvent avantageuse ; avec beaucoup de ventes, faites le calcul.
Faut-il obligatoirement un site web pour encaisser avec une passerelle ?
Non. Les liens de paiement permettent d'encaisser via WhatsApp, Facebook ou e-mail. Mais sans site, vous perdez l'automatisation : confirmation de commande, reçu, mise à jour du stock. Pour plus de quelques ventes par semaine, un site avec paiement intégré fait gagner un temps considérable.
Peut-on encaisser en tant que particulier ou freelance ?
Chez FedaPay, un compte travailleur indépendant existe, avec un IFU et une pièce d'identité, mais il est limité en nombre et en montant de transactions. Pour une activité régulière, un compte entreprise avec RCCM est plus adapté.
Combien de temps faut-il pour intégrer une passerelle ?
Un lien de paiement se crée en quelques minutes une fois le compte validé. Un plugin WooCommerce s'installe et se teste en quelques heures. Une intégration sur mesure avec webhooks, reçus et automatisations demande davantage, selon le projet. Dans tous les cas, la validation du compte marchand est souvent l'étape la plus longue : préparez vos documents en premier.
Est-ce sécurisé pour mes clients ?
Oui, si l'intégration est faite correctement : le client valide le paiement avec son code PIN sur son propre téléphone, et ni vous ni votre site ne voyez ce code. Les risques viennent surtout d'erreurs côté site : absence de HTTPS, clé secrète exposée, commandes confirmées sans vérification du webhook.
Les tarifs de cet article sont-ils à jour ?
Ils ont été relevés sur les pages officielles de FedaPay et KkiaPay le 28 octobre 2026, pour le Bénin. Les passerelles modifient leurs grilles : consultez toujours leur page tarifs avant de décider.
Vous voulez encaisser en mobile money sur votre site ?
Nous pouvons vous aider à choisir la passerelle adaptée à votre volume et à votre activité, à préparer le dossier d'ouverture de compte et à intégrer le paiement proprement : tests, webhooks, reçus, notifications à l'équipe. Que vous ayez déjà un site ou que vous partiez de zéro avec notre service de création de site web à Cotonou, le prix dépend de votre site et de votre besoin : nous établissons un devis après un premier diagnostic, comme expliqué sur notre page offres.
Parlez-nous de votre projet de paiement en ligne : nous vous dirons clairement ce qu'il faut, combien de temps cela prend et ce que vous pouvez faire vous-même.